 |

COMMERCE DEGRADE: FAUT-IL SE CONTENTER DE L'OFFRE DE L'ASSUREUR?
COMMERCE DÉGRADÉ LORS D’UNE MANIFESTATION : MALGRE L’URGENCE, FAUT-IL SE CONTENTENTER DE CE QUE VOUS PROPOSE VOTRE ASSUREUR ?
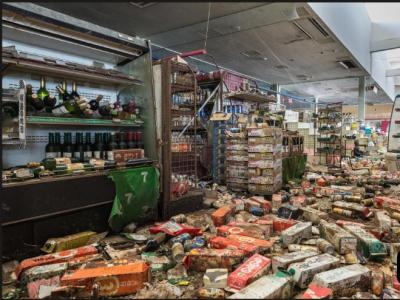
Vitrine brisée, marchandises volées, rideau métallique arraché… Face à la multiplication des dégradations, le commerçant doit sécuriser ses locaux et mettre en œuvre les travaux nécessaires pour rouvrir au plus vite.
Pendant ce temps, pas de chiffre d’affaires et les charges continuent de courir.
L’assurance devrait permettre de surmonter cette épreuve.
Mais, que faire lorsque la prise en charge tarde, que certains dommages sont écartés ou que l’indemnité proposée ne couvre pas les pertes et ne permet pas de reprendre l’activité ?
Entre ce que le commerçant pense avoir assuré et ce que l’assureur accepte de régler, l’écart peut être très important.
Il n’est pas nécessairement définitif...
« VOTRE CONTRAT NE COUVRE PAS CES ÉVÉNEMENTS » : EST-CE SI SIMPLE ?
Vol, vandalisme, bris de glace, émeutes ou mouvements populaires : derrière ces qualifications se trouvent des garanties, des franchises et des exclusions différentes.
Un même sinistre peut nécessiter l’examen de plusieurs garanties. La seule présence d’une manifestation ne suffit donc pas à déterminer la réponse du contrat.
Une garantie écartée ne signifie pas nécessairement qu’aucune autre ne peut être mobilisée.
Encore faut-il confronter les circonstances des dégradations à la loi, aux conditions générales, aux conditions particulières et aux éventuelles extensions souscrites.
Un refus mérite ainsi davantage qu’une lecture rapide, surtout lorsqu’elle est proposée par l’assureur.
Quelle clause est invoquée ? Correspond-elle réellement aux faits ? Le contrat contient-il, en réalité, des dispositions plus favorables que celles qui sont invoquées?
LA VITRINE EST REMPLACÉE. MAIS QUI PAIE LES CONSEQUENCES DE LA FERMETURE ?
Le coût du sinistre ne s’arrête évidemment pas aux réparations.
La fermeture entraîne une perte de marge, tandis que des frais de sécurisation ou de réorganisation s’ajoutent aux dépenses habituelles.
Selon les garanties souscrites, certains de ces postes peuvent être indemnisés.
Mais une garantie « pertes d’exploitation » ne couvre pas automatiquement toute baisse de chiffre d’affaires : les causes de l’interruption, sa durée et les modalités de calcul prévues au contrat sont déterminantes.
Le risque est alors de discuter uniquement du montant des travaux, en laissant de côté les conséquences économiques du sinistre.
L’évaluation proposée les prend-elle toutes en compte ? Les frais engagés pour limiter la fermeture ont-ils été examinés ? Un désaccord sur le chiffrage peut justifier une analyse contradictoire avant d’accepter un règlement définitif.
FAUT-IL ATTENDRE LE RÈGLEMENT FINAL POUR REPARTIR ?
Pour un commerce fragilisé, une indemnisation tardive peut compromettre la reprise.
La question n’est donc pas seulement de savoir combien sera versé, mais aussi quand?
Selon le dossier, un acompte peut être sollicité pour financer les premières dépenses, sans attendre le règlement complet du sinistre.
Cette possibilité mérite d’être examinée dès les premiers échanges avec l’assureur.
Et, lorsque certains préjudices restent sans couverture, l’analyse ne s’arrête pas nécessairement au contrat : un recours contre l’État peut être envisagé sous conditions, en fonction du lien entre les dégradations et le rassemblement.
Il ne s’agit toutefois ni d’une garantie générale ni d’une indemnisation automatique.
Après les dégradations, l’urgence est de rouvrir. Elle ne doit pas conduire à renoncer trop vite à ses droits.
La réponse à toutes ces questions urgentes passe par une lecture fine de l’ensemble des contrats (conditions générales, conditions particulières, stipulations spécifiques, extensions, etc) et implique une bonne connaissance de la loi, de la jurisprudence et des principes qui gouvernent le droit des assurances. C’est une affaire de spécialiste.
WEST AVOCATS, dont l’équipe pratique quotidiennement le droit des assurances pour les entreprises, accompagne actuellement de nombreux commerçants dans l’analyse de leurs garanties, l’examen des propositions d’indemnisation et la défense de leurs intérêts auprès des compagnies d’assurances.
Thierry Ygouf de Varese
Avocat à la Cour